
Hay palabras que, repetidas con suficiente insistencia, terminan instalándose en la conciencia colectiva como si fueran verdades indiscutibles. Quiebra es una de ellas. Cuando se aplica al sistema público de pensiones, no solo describe una supuesta situación económica: introduce el miedo en millones de hogares y alimenta la desconfianza de las generaciones más jóvenes hacia su futuro.
Las recientes declaraciones de José María Figaredo, responsable económico de Vox, calificando el sistema de pensiones como un modelo quebrado y defendiendo una combinación de reparto y capitalización individual, han vuelto a colocar esta cuestión en el centro del debate político.
Pero hay una pregunta que debería preceder a cualquier propuesta de transformación: ¿están realmente quebradas las pensiones públicas españolas o estamos confundiendo dificultades de financiación con insolvencia?
La respuesta merece algo más que una consigna. Merece examinar las cuentas, escuchar a los organismos independientes y, sobre todo, explicar qué implicaría sustituir parcialmente el modelo actual.
Las pensiones públicas no son una cuenta bancaria individual
Nuestro sistema se basa fundamentalmente en el reparto. Las cotizaciones de las personas que trabajan y de sus empleadores contribuyen a financiar las prestaciones actuales. A cambio, quienes cotizan van adquiriendo derechos de pensión conforme a las reglas establecidas.
Sin embargo, existe una simplificación que condiciona buena parte del debate: suponer que las pensiones únicamente pueden financiarse mediante las cotizaciones sociales y que cualquier aportación procedente de los Presupuestos Generales del Estado demuestra el fracaso del sistema.
Esa interpretación confunde una determinada arquitectura de financiación con la viabilidad económica de un derecho social.
La Seguridad Social recibe cotizaciones, transferencias públicas y otros ingresos. El recurso a la fiscalidad general no constituye, por sí mismo, una declaración de insolvencia. La sanidad, la educación y numerosos servicios esenciales tampoco se sostienen exclusivamente mediante aportaciones específicas de sus usuarios.
Ahora bien, tampoco podemos caer en la simplificación contraria. Las transferencias estatales deben financiarse con ingresos públicos, endeudamiento o reasignaciones presupuestarias. No son recursos gratuitos ni permiten ignorar los límites de las cuentas del Estado.
Lo importante es comprender que la sostenibilidad de las pensiones debe examinarse dentro del conjunto de las finanzas públicas, sin perder de vista su naturaleza contributiva y su función redistributiva.
Qué nos dicen realmente las cuentas
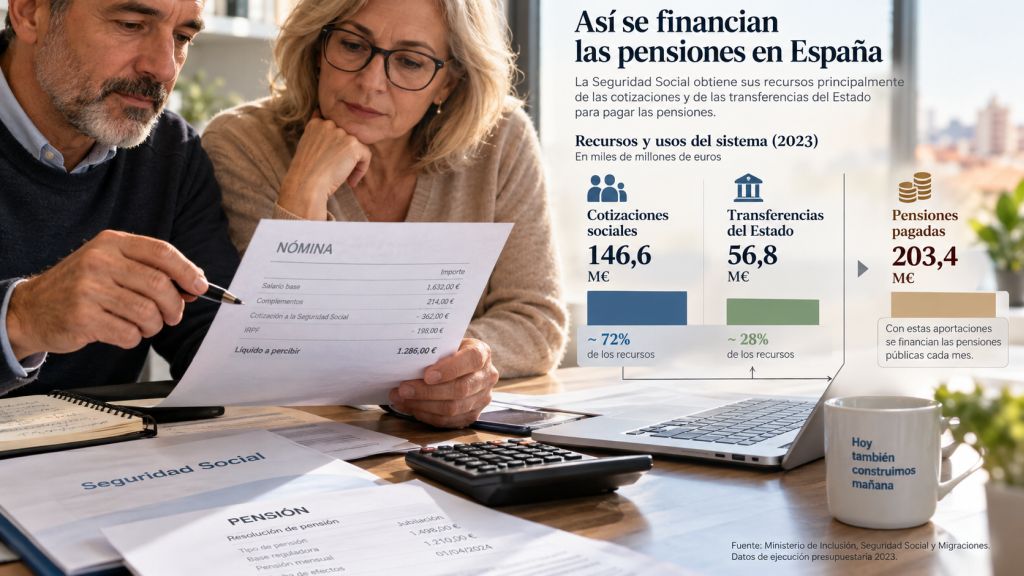
Nuestro análisis de las liquidaciones presupuestarias consolidadas de la Seguridad Social entre 2018 y 2024 ofrece una imagen bastante más compleja que la de un sistema condenado al derrumbe.
En ese periodo, los ingresos por cotizaciones pasaron de aproximadamente 115.100 millones de euros a 165.600 millones, un crecimiento cercano al 44 %. Las transferencias corrientes también aumentaron y el saldo no financiero permaneció en negativo, aunque mejoró respecto a 2018.
La evolución refleja la creciente capacidad recaudatoria vinculada al empleo y a las bases de cotización, pero también la persistencia de importantes necesidades de financiación. Hay que precisar que estos saldos corresponden al conjunto presupuestario de la Seguridad Social: no son una cuenta separada de las jubilaciones ni equivalen al déficit de todas las administraciones públicas.
En septiembre de 2026, la Seguridad Social abonó más de 10,5 millones de pensiones a más de 9,5 millones de personas, con una nómina mensual de 14.498,2 millones de euros. Detrás de estas cantidades encontramos jubilaciones, viudedades, incapacidades y otras prestaciones que forman parte de nuestra protección social.
Afirmar que estas obligaciones carecen de importancia presupuestaria sería irresponsable. Utilizarlas como prueba automática de quiebra también lo sería.
El envejecimiento es un desafío, no una sentencia
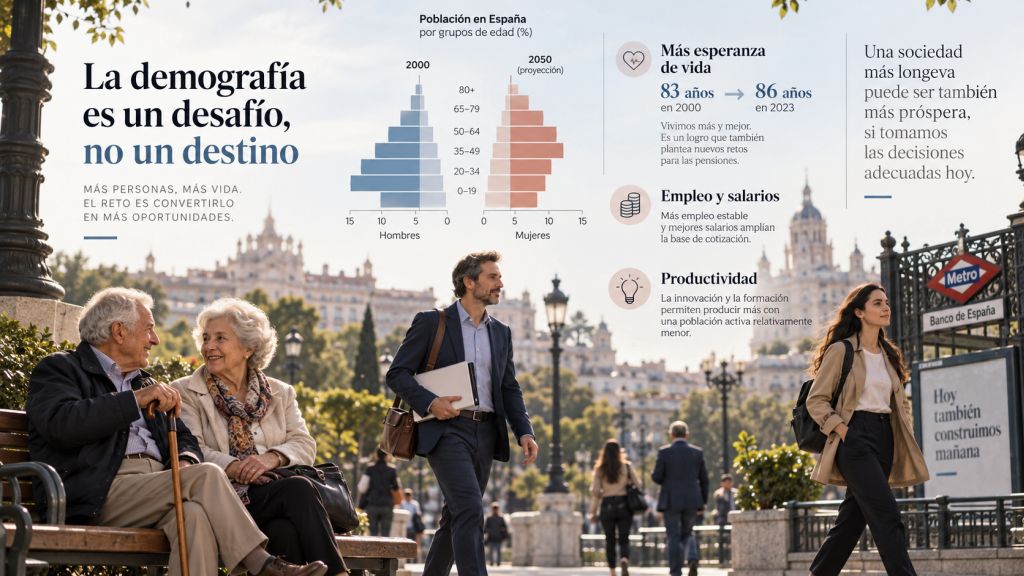
España envejece. Las generaciones numerosas nacidas durante el baby boom están llegando a la jubilación, mientras aumenta la esperanza de vida. Es razonable prever que estas transformaciones presionen el gasto público durante las próximas décadas.
Pero la demografía no determina por sí sola la capacidad económica de una sociedad.
La financiación de las pensiones depende igualmente del número de personas ocupadas, la estabilidad del empleo, los salarios, la productividad, las bases de cotización, la participación laboral y la recaudación fiscal. La inmigración también influye, aunque quienes hoy contribuyen al sistema adquirirán a su vez derechos futuros.
Una sociedad con mayor ocupación, mejores remuneraciones y una economía más productiva tiene posibilidades de financiación distintas de otra caracterizada por el desempleo y la precariedad.
Esto no significa que el crecimiento económico resuelva automáticamente cualquier desequilibrio. Significa que proyectar el número de pensionistas sin analizar la evolución de la economía ofrece una explicación incompleta.
La cuestión no consiste simplemente en contar cuántas personas mayores habrá en 2050, sino en estudiar qué riqueza produciremos, cómo se distribuirá y qué parte destinaremos a garantizar una jubilación digna.
La AIReF advierte de riesgos, pero no certifica una quiebra
Hay un organismo cuya opinión resulta especialmente relevante para evitar tanto el alarmismo como la complacencia: la Autoridad Independiente de Responsabilidad Fiscal, la AIReF.
En su estudio de mayo de 2026 concluye que España cumple formalmente la regla de gasto de pensiones. El gasto neto medio proyectado para el periodo 2022-2050 se sitúa en el 13 % del PIB, por debajo del umbral establecido del 13,3 %.
Pero la institución añade una advertencia que nadie debería ignorar: ese cumplimiento formal no garantiza la sostenibilidad de las finanzas públicas a largo plazo.
En un escenario condicionado al mantenimiento de las políticas actuales y sin aplicación de las reglas fiscales, proyecta que la deuda del conjunto de las administraciones podría alcanzar el 123 % del PIB en 2050.
No estamos ante una previsión inevitable ni ante una cifra atribuible exclusivamente a las pensiones. Es una advertencia sobre los desequilibrios que podrían acumularse si no se adoptan decisiones adecuadas.
Por tanto, hay dos afirmaciones igualmente rechazables: que las pensiones están irremediablemente quebradas y que su financiación futura está garantizada sin necesidad de ajustes o reformas.
Una posición progresista rigurosa debe reconocer los problemas precisamente para poder defender soluciones socialmente justas.
La capitalización: ¿quién paga las pensiones mientras cambiamos de sistema?
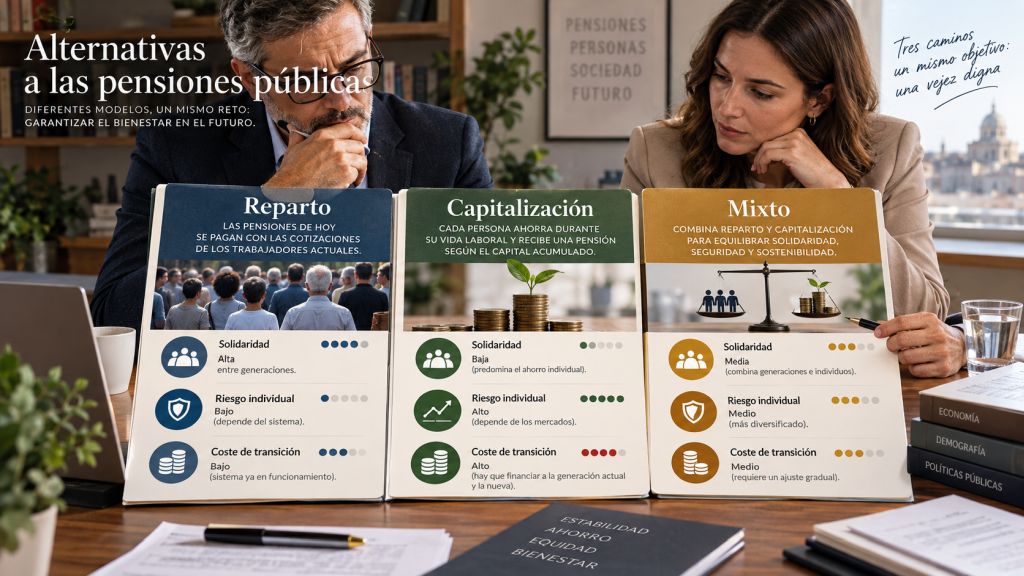
Aquí aparece una cuestión que rara vez ocupa el espacio que merece cuando se propone sustituir parcialmente el reparto por cuentas individuales de capitalización.
En el sistema actual, una parte de las cotizaciones financia las pensiones que se están pagando. Si una reforma trasladara una porción de esos ingresos a cuentas personales de inversión, ese dinero dejaría de estar disponible para atender las prestaciones presentes.
Sin embargo, los compromisos adquiridos con quienes ya están jubilados y con quienes han acumulado derechos no desaparecerían.
Alguien tendría que cubrir la diferencia.
Podría hacerse mediante impuestos, deuda, nuevas cotizaciones o modificaciones de las prestaciones, dependiendo del diseño. Pero ninguna de estas posibilidades resulta gratuita.
Pensemos en un ejemplo sencillo. Si de una bolsa de cotizaciones de 100 unidades desviáramos 25 hacia cuentas individuales, el sistema de reparto dejaría de recibir esas 25 unidades. Para mantener exactamente los mismos pagos y suponiendo que nada más cambiara, habría que aportar una financiación equivalente.
Nuestro dosier desarrolla escenarios hipotéticos para ilustrar este problema. No representan porcentajes que puedan atribuirse a la propuesta actual de Vox, ni constituyen una estimación actuarial de su coste.
También conviene distinguir entre desviar cotizaciones existentes y crear aportaciones adicionales destinadas al ahorro individual. Sus consecuencias económicas son diferentes.
La capitalización puede formar parte de determinados sistemas de protección social. Lo discutible no es estudiar esa posibilidad, sino presentarla como solución sin explicar cómo se financiaría la transición, quién soportaría los riesgos de inversión y qué ocurriría con las personas de salarios bajos o trayectorias laborales discontinuas.
Suecia y Chile: aprender de los modelos completos
En ocasiones se invoca a Suecia como ejemplo de un sistema mixto exitoso. Y efectivamente combina mecanismos diferentes. Pero su estructura pública mantiene un componente mayoritario de reparto, articulado mediante cuentas nocionales, junto con otro de capitalización.
Las cuentas nocionales registran derechos individuales a efectos de cálculo, pero no equivalen a cuentas personales con dinero íntegramente invertido en los mercados financieros.
Suecia demuestra que pueden combinarse mecanismos, no que el reparto deba desaparecer.
Chile ofrece otra experiencia relevante. Tras décadas de un modelo centrado en cuentas individuales, su reforma de 2025 ha incorporado nuevas cotizaciones empresariales y mecanismos colectivos de protección social. Su evolución obliga a examinar las dificultades de suficiencia y cobertura que pueden aparecer cuando la jubilación depende intensamente del ahorro acumulado.
No se trata de idealizar un país ni de desacreditar otro, sino de valorar todos los resultados: financiación, pensiones efectivamente percibidas, pobreza en la vejez, desigualdad, protección de las mujeres y costes administrativos.
Defender las pensiones significa responsabilizarse de su futuro
En nuestra serie anterior sobre las pensiones públicas ya abordamos los fundamentos del reparto y los debates sobre su viabilidad. También analizamos los diferentes modelos internacionales y los riesgos políticos de la privatización.
La cuestión que ahora queremos añadir es especialmente concreta: ninguna alternativa debería presentarse como económicamente superior sin comparar sus costes completos y sus consecuencias sociales.
Eso exige mejorar el empleo y los salarios, evaluar las reformas vigentes, reforzar la capacidad recaudatoria cuando resulte necesario y asegurar que cualquier cambio respete los derechos adquiridos. También exige examinar con transparencia las proyecciones de gasto, los márgenes fiscales y los efectos sobre las generaciones jóvenes.
La protección de la vejez no puede quedar al margen de la responsabilidad presupuestaria. Pero tampoco debería convertirse en una cuestión puramente financiera, olvidando que las pensiones permiten sostener la autonomía y la dignidad de millones de personas.
El sistema público no merece una defensa basada en promesas imposibles, sino una defensa capaz de afrontar sus dificultades sin renunciar a la solidaridad.
Conclusión: el futuro de las pensiones es una decisión democrática
La sostenibilidad de las pensiones públicas será uno de los grandes desafíos de las próximas décadas. Habrá tensiones, reformas y decisiones difíciles. Negarlo no fortalecería nuestra posición.
Pero transformar esas dificultades en el anuncio de una quiebra inevitable supone anticipar como destino lo que todavía pertenece al terreno de las decisiones políticas.
Podemos discutir la estructura de financiación, el peso de los impuestos, la distribución de la riqueza, la edad efectiva de jubilación y el papel del ahorro complementario. Debemos hacerlo con datos y sin esconder los costes de ninguna alternativa.
Lo que no deberíamos aceptar es que el miedo sustituya a las explicaciones.
Una sociedad democrática no demuestra su fortaleza prometiendo que nunca tendrá problemas. La demuestra cuando es capaz de resolverlos sin abandonar a quienes más necesitan su protección.
Para profundizar: nuestro dosier sobre las pensiones públicas
Esta entrada resume las principales conclusiones de una investigación más amplia elaborada para josereflexiona.es.
En el dosier ¿Están quebradas las pensiones públicas? presentamos las cuentas históricas de la Seguridad Social, las proyecciones de la AIReF, los escenarios económicos de transición hacia capitalización, las declaraciones políticas que originaron el debate y las experiencias internacionales de Suecia y Chile.
El documento incorpora tablas, explicaciones y enlaces a fuentes originales para que cada lector pueda examinar los argumentos y formarse su propia opinión.
