Pensiones públicas: Paraguay y el riesgo de privatizarlas
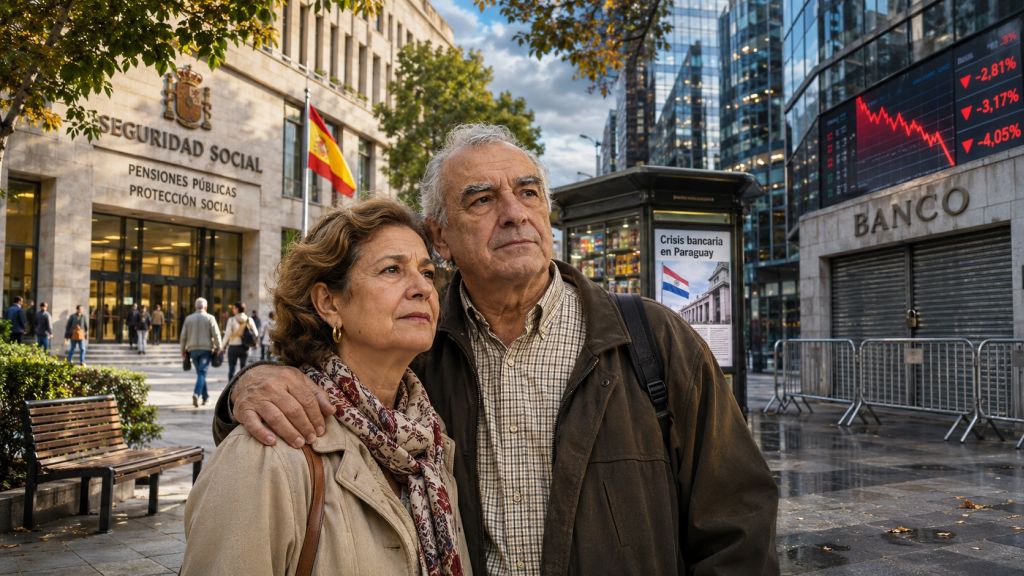
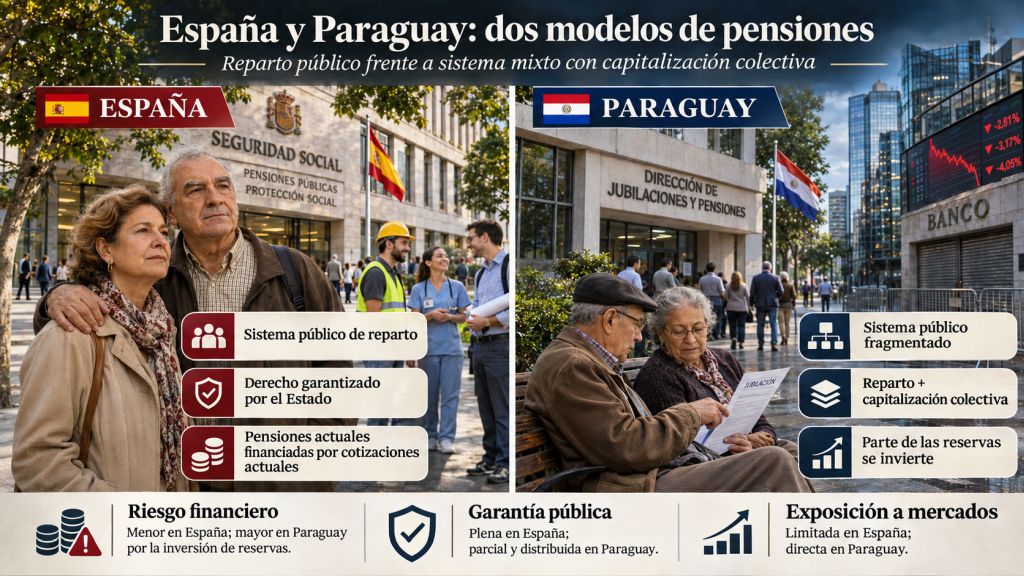
Lo ocurrido estos días en Paraguay debería interesarnos mucho más de lo que parece en España. No porque nuestro sistema de pensiones sea igual al paraguayo, sino precisamente porque no lo es. Mientras aquí las pensiones públicas descansan fundamentalmente sobre un sistema de reparto y sobre una obligación colectiva respaldada por el Estado, Paraguay combina ese principio con mecanismos de capitalización colectiva que obligan a invertir parte de las reservas previsionales en los mercados financieros.
Ahora una entidad bancaria paraguaya ha entrado en resolución y el organismo encargado de las jubilaciones mantiene cientos de millones de dólares invertidos en ella. Todavía no sabemos cuánto recuperará ni sería serio presentar esos recursos como definitivamente perdidos. Pero sí sabemos algo suficientemente importante: dinero destinado a garantizar pensiones futuras ha quedado atrapado en una crisis bancaria.
Para mí, esa es la cuestión de fondo. Las pensiones no son un producto financiero más. Son un derecho social que debe proporcionar seguridad cuando una persona termina su vida laboral. Y cuanto más subordinemos esa seguridad a la rentabilidad de los mercados, más desplazamos el riesgo desde la sociedad hacia el individuo.
En España conviene recordarlo precisamente ahora, cuando VOX propone abiertamente transformar nuestro modelo de reparto en uno mixto y el Partido Popular reclama un mayor desarrollo de los instrumentos privados y empresariales de ahorro para la jubilación.
Paraguay: cuando las pensiones entran en el circuito financiero
El 2 de noviembre de 2026, el Banco Central del Paraguay acordó iniciar el procedimiento de resolución de Ueno Bank tras constatar que su índice de solvencia había caído por debajo del 50 % del mínimo exigido. No hablamos de una dificultad hipotética, sino de una actuación formal del supervisor financiero paraguayo. Banco Central del Paraguay: resolución de Ueno Bank
El problema adquiere una dimensión social porque el Instituto de Previsión Social paraguayo, el IPS, mantiene aproximadamente 355 millones de dólares vinculados a esa entidad, alrededor del 9 % de su cartera de inversiones según los datos facilitados por responsables del propio organismo. El IPS ha iniciado ya el procedimiento para proteger esos créditos como acreedor privilegiado.
No significa que los jubilados paraguayos hayan perdido sus pensiones. De hecho, el IPS ha garantizado expresamente el pago de las prestaciones de noviembre y del beneficio adicional anual y ha organizado el traslado a otras entidades de los pensionistas que cobraban a través de Ueno Bank. IPS: garantía del pago de jubilaciones tras la resolución bancaria
Esta precisión es esencial porque permite entender mejor el problema. Lo que está en cuestión no es el pago inmediato de las pensiones, sino el riesgo introducido cuando una parte del patrimonio previsional necesita invertirse para ayudar a sostener obligaciones futuras.
Paraguay no tiene un sistema completamente privatizado ni un modelo puro de capitalización individual. Tiene un sistema público, fragmentado en varios regímenes, que incorpora capitalización colectiva. Pero precisamente por ello constituye un ejemplo interesante: demuestra que basta introducir un componente importante de inversión financiera para que aparezcan riesgos que un sistema de reparto no necesita asumir de la misma manera.
España ha elegido otra forma de garantizar las pensiones públicas
Nuestro sistema parte de una lógica diferente.
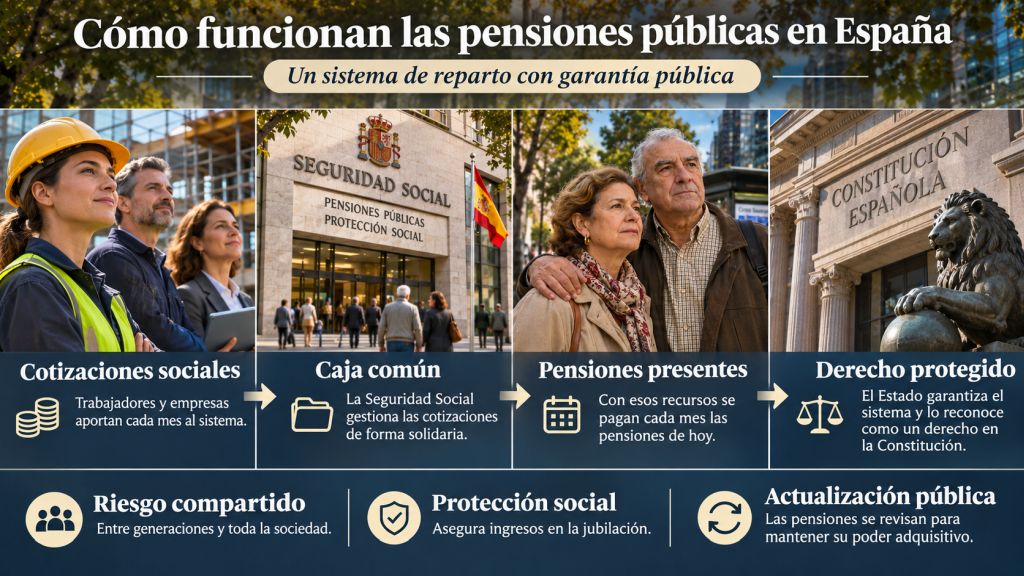
El artículo 110 de la Ley General de la Seguridad Social establece de manera expresa que el sistema financiero de la Seguridad Social española será el de reparto. Las cotizaciones de quienes trabajan hoy contribuyen a pagar las prestaciones de quienes están jubilados hoy, mientras los trabajadores van generando derechos para su propia jubilación futura.
No existe una cuenta individual donde cada trabajador vaya almacenando durante cuarenta años el dinero que posteriormente recibirá. Existe una obligación colectiva.
Y detrás de esa obligación existe algo todavía más importante: el Estado.
La Constitución Española establece en su artículo 41 que los poderes públicos mantendrán un régimen público de Seguridad Social. El artículo 50 va más lejos y ordena garantizar mediante pensiones adecuadas y periódicamente actualizadas la suficiencia económica durante la tercera edad.
Esto no significa que ninguna ley pueda modificar las condiciones de jubilación, las bases de cálculo o los requisitos de acceso. Tampoco significa que el sistema carezca de problemas financieros o demográficos.
Significa algo mucho más elemental: la pensión española es fundamentalmente un derecho frente a un sistema público, no un derecho sobre el saldo de una cartera de inversión.
Y esa diferencia es enorme.
El sistema español es más garantista precisamente porque reparte el riesgo
Defiendo el sistema público de reparto no porque crea que carece de problemas, sino porque considero que es el modelo más garantista para los jubilados presentes y futuros entre las alternativas que actualmente se discuten en España.
En un sistema público de reparto, una crisis bursátil no reduce automáticamente la pensión porque el fondo donde estaba invertido nuestro dinero haya perdido valor. La quiebra de un banco tampoco determina por sí sola nuestra prestación. Ni necesitamos acertar durante cuarenta años qué fondo de inversión será más rentable.
La garantía descansa sobre la capacidad económica del conjunto de la sociedad y sobre el compromiso político y jurídico del Estado.
Ese compromiso tiene costes. Naturalmente.
Una población más envejecida exige dedicar una mayor parte de la riqueza nacional al sostenimiento de sus mayores. La AIReF advierte de importantes tensiones a largo plazo y estima que el gasto neto en pensiones se situará de media en torno al 13 % del PIB entre 2022 y 2050, al tiempo que alerta sobre la sostenibilidad general de las finanzas públicas. AIReF: estudio sobre la regla de gasto de pensiones de 2026
Pero de ahí no se deriva que debamos privatizar el riesgo.
Se deriva que debemos financiarlo.
Son cosas muy diferentes.
España no parte de un sistema fracasado
Hay otro dato que rara vez acompaña al discurso sobre la supuesta inviabilidad de nuestras pensiones.
La OCDE estima para España una tasa bruta futura de sustitución en torno al 80 % del salario de referencia para un trabajador medio con carrera completa, una de las más elevadas entre sus países miembros. Para la tasa neta, la estimación alcanza aproximadamente el 86,3 % en el escenario considerado por la organización.
Esto no significa que cada jubilado español vaya a cobrar el 80 o el 86 % de su último sueldo. Son cálculos comparativos realizados bajo determinados supuestos homogéneos.
Pero sí muestran algo que merece ser dicho: España ha construido un sistema capaz de ofrecer un nivel elevado de sustitución de rentas durante la jubilación.
En Pensiones públicas: ¿quiebra real o alarmismo? ya analicé las dificultades financieras y demográficas del modelo. Negarlas sería tan poco serio como presentar al sistema como si estuviera a punto de dejar de pagar las pensiones.
Tenemos un problema de sostenibilidad que debemos gestionar.
No tenemos un sistema social fracasado que necesite ser entregado a los mercados para ser salvado.
VOX sí propone cambiar el modelo
Aquí conviene abandonar cualquier ambigüedad.
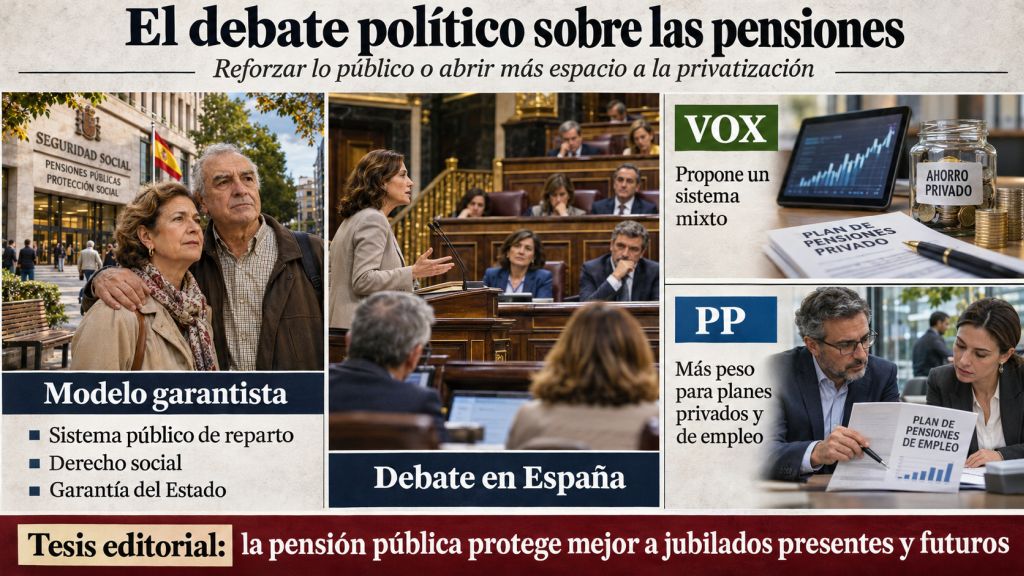
VOX propone expresamente modificar el sistema español de pensiones.
En su programa económico publicado en 2025 plantea iniciar la capitalización de un fondo público de pensiones con criterios de rentabilidad privada y avanzar hacia la reconversión del sistema de reparto en un sistema mixto inspirado en modelos como el sueco. También propone favorecer fiscalmente el ahorro personal destinado a la jubilación. Programa económico de VOX
No es una interpretación de sus adversarios.
Es su propuesta.
Además, dirigentes de VOX han reiterado que consideran inviable o al borde del colapso el sistema actual y han defendido diferentes fórmulas de reparto y capitalización. En febrero de 2026, José María Figaredo volvió a describir el sistema como cercano al colapso. VOX sobre el sistema de pensiones en febrero de 2026
La discrepancia que mantengo con esa propuesta es profunda.
Porque cuando sustituimos una parte del reparto por capitalización no hacemos desaparecer el coste de las pensiones. Cambiamos quién asume el riesgo.
Capitalizar no elimina el envejecimiento
A menudo se presenta la capitalización como respuesta al problema demográfico. Pero España seguirá envejeciendo independientemente de cómo financiemos nuestras pensiones.
Dentro de treinta años habrá que destinar una determinada proporción de la producción económica a mantener a quienes ya no trabajan. Podremos hacerlo mediante cotizaciones, impuestos, rendimientos financieros, dividendos o venta de activos acumulados.
Pero los jubilados consumirán bienes y servicios producidos entonces.
Ningún fondo de inversión fabrica médicos, agricultores, ingenieros, viviendas, energía o alimentos dentro de treinta años.
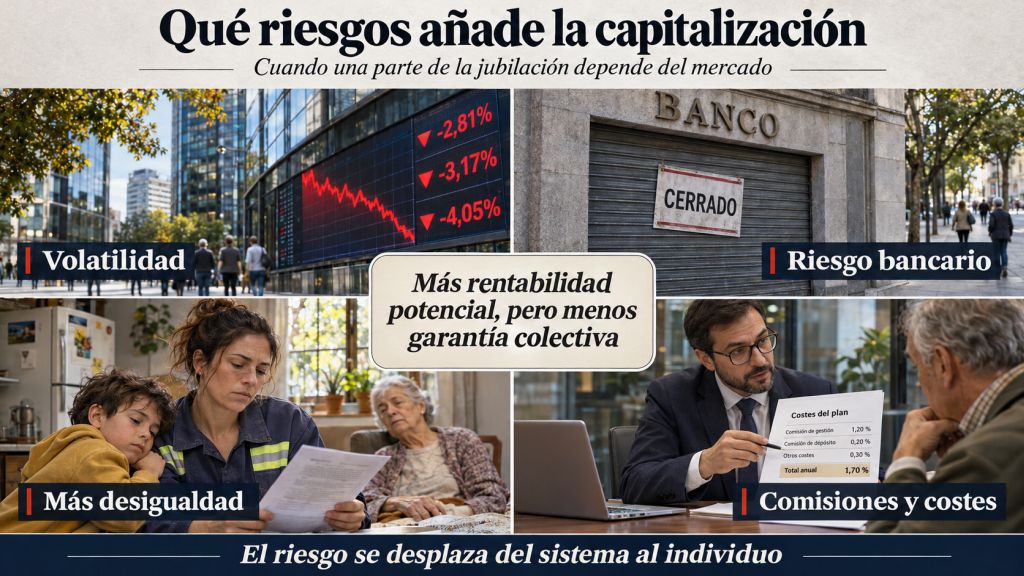
Por eso el argumento de que la capitalización soluciona por sí misma el envejecimiento resulta engañoso. Puede diversificar las fuentes de ingresos y obtener rentabilidades. También introduce volatilidad, riesgo financiero, comisiones, riesgo de crédito y dependencia del momento económico en que una persona se jubile.
Paraguay acaba de proporcionarnos un recordatorio bastante gráfico de ello.
¿Y quién paga la transición?
Hay además una pregunta que debería preceder a cualquier propuesta de sustituir una parte del reparto por capitalización individual.
¿Quién paga las pensiones actuales mientras acumulamos las futuras?
Si de cada 100 euros que hoy entran en el sistema destinamos 20 a una cuenta de capitalización individual, esos 20 euros dejan de estar disponibles para pagar las pensiones actuales.
Pero los jubilados no desaparecen.
Sus derechos tampoco.
Habría que sustituir esos ingresos mediante impuestos, deuda pública, nuevas cotizaciones o reducciones de prestaciones.
Esta es la factura de transición que demasiadas veces desaparece del debate político. Trasladar dinero desde el reparto hacia la capitalización no crea recursos nuevos por arte de magia.
Simplemente obliga a financiar simultáneamente dos sistemas durante décadas.
El PP no propone lo mismo que VOX, pero hay una dirección que también merece debate
Aquí debemos ser rigurosos.
No sería correcto afirmar que el Partido Popular propone actualmente sustituir el sistema español de reparto por uno de capitalización obligatoria.
Alberto Núñez Feijóo ha afirmado recientemente que garantizará el sistema público de pensiones y su revalorización conforme al IPC. Esa es su posición pública actual y debe reconocerse. Feijóo garantiza el sistema público y la revalorización con el IPC
Pero tampoco sería completo detener ahí el análisis.
El PP ha defendido tradicionalmente el desarrollo de los sistemas privados complementarios y de los planes de empresa. Y en junio de este mismo año reprochó expresamente al Gobierno la caída de los planes privados de pensiones y el estancamiento de los planes de empleo, calificándolos como elementos importantes de la previsión social. Posición del PP sobre planes privados y planes de empleo en 2026
Por tanto, PP y VOX no están defendiendo hoy la misma reforma.
VOX propone explícitamente cambiar la arquitectura del sistema hacia un modelo mixto. El PP mantiene el reparto público como pilar central, pero quiere ampliar el peso de la previsión privada y empresarial.
Mi discrepancia existe con ambas direcciones, aunque su intensidad y alcance sean diferentes.
Porque fortalecer voluntariamente el ahorro complementario puede ser razonable. Otra cosa es que el futuro de una pensión digna dependa cada vez más de cuánto haya podido ahorrar cada trabajador durante su vida.
El ahorro privado complementario no me preocupa; la sustitución de derechos, sí
No existe contradicción alguna entre defender con firmeza las pensiones públicas y aceptar que una persona ahorre e invierta para mejorar su jubilación.
Quien pueda y quiera hacerlo debería tener plena libertad.
La propia Constitución distingue ambas cosas con extraordinaria claridad: obliga a mantener un régimen público de Seguridad Social y declara libres las prestaciones complementarias.
Ese equilibrio me parece correcto.
Primero, una pensión pública suficiente y garantizada colectivamente.
Después, quien tenga capacidad económica puede añadir ahorro privado, inversiones, patrimonio o planes complementarios.
El problema comienza cuando invertimos el orden y vamos reduciendo el peso de la protección colectiva para aumentar la responsabilidad individual.
Porque entonces la desigualdad laboral termina convirtiéndose inevitablemente en desigualdad durante la vejez.
Quien gana menos también ahorra menos
Imaginemos dos personas.
Una ha disfrutado durante cuarenta años de buenos salarios, estabilidad laboral y capacidad de ahorro. La otra ha encadenado temporalidad, desempleo, trabajos a tiempo parcial, salarios bajos o interrupciones laborales dedicadas a cuidar a hijos o familiares dependientes.
En un sistema fuertemente capitalizado, las diferencias de toda una vida laboral llegan multiplicadas a la jubilación.
Quien pudo ahorrar mucho tendrá una buena pensión.
Quien apenas pudo llegar a final de mes descubrirá que tampoco pudo prepararse suficientemente para dejar de trabajar.
El Estado tendrá entonces que intervenir igualmente para impedir situaciones de pobreza.
Por eso la privatización no elimina la responsabilidad pública. Puede limitarse a desplazar hacia el ciudadano una parte del riesgo durante su vida laboral para recuperar después la intervención del Estado cuando el resultado sea insuficiente.
No veo ahí un avance social.
De Paraguay a España: una advertencia, no una equivalencia
No debemos exagerar lo sucedido en Paraguay.
El sistema paraguayo no es el modelo que propone exactamente VOX, ni el español se convertiría automáticamente en Paraguay si aumentara la capitalización. Sería intelectualmente poco serio plantearlo así.
Pero tampoco deberíamos ignorar la advertencia.
Cuando introducimos capitalización, introducimos inversión.
Cuando introducimos inversión, introducimos riesgo.
Podemos reducirlo mediante regulación, diversificación, supervisión y garantías. Nunca eliminarlo completamente.
Los aproximadamente 355 millones de dólares que el IPS paraguayo tiene vinculados a Ueno Bank no son una demostración de que todos los fondos de pensiones fracasen.
Son la demostración de algo mucho más sencillo: el dinero de las pensiones puede quedar expuesto a un riesgo bancario cuando decidimos introducirlo en el mercado financiero.
Y eso es precisamente lo que no sucede de la misma manera con el derecho a una pensión pública española.
Las pensiones públicas son un pacto social, no una cartera financiera
Ya planteé en Pensiones y transparencia: Feijóo, Vox e Inda que cualquier partido que pretenda modificar un elemento tan esencial del Estado social debería explicar exactamente qué quiere cambiar antes de pedir a los ciudadanos que confíen en él.
Ahora sabemos bastante más sobre la propuesta de VOX.
Y conocemos también la posición actual del PP.
Podemos discutir durante años cómo garantizar la sostenibilidad financiera del sistema español. Habrá que mejorar la productividad, mantener niveles elevados de empleo, combatir la precariedad, gestionar adecuadamente la inmigración, aumentar las bases de cotización cuando sea necesario, decidir qué parte debe financiarse mediante impuestos y adaptar gradualmente el sistema a una sociedad que vive más años.
Nada de eso me preocupa como debate democrático.
Lo que sí me preocupa es que utilicemos las dificultades futuras del sistema para debilitar precisamente aquello que constituye su principal fortaleza: la garantía colectiva.
Envejecer con derechos
En Envejecer con derechos: la deuda democrática con las personas mayores defendía que la vejez no puede contemplarse desde la beneficencia, sino desde los derechos. Creo que esta discusión pertenece exactamente al mismo terreno.
Una pensión pública no es simplemente dinero que recibimos al dejar de trabajar.
Es el compromiso que una sociedad adquiere con quienes contribuyeron durante décadas a construirla.
Por eso prefiero un sistema cuyo riesgo asumamos entre todos a otro en el que cada trabajador tenga que confiar en que los mercados, los bancos, los gestores y las circunstancias económicas sean favorables precisamente cuando llegue el momento de jubilarse.
Paraguay no demuestra que todo sistema mixto esté condenado al fracaso.
Pero sí nos recuerda algo que deberíamos pensar muy seriamente antes de cambiar el nuestro.
El sistema público español puede necesitar reformas para seguir siendo sostenible. Lo que no necesita es menos garantía pública.
Porque una cosa es complementar una pensión.
Y otra muy distinta convertir un derecho en una inversión.