



Amortización de placas solares: ¿en cuántos años se recupera la inversión?
Autoconsumo con criterio · 8/16
Antes de instalar, entender.
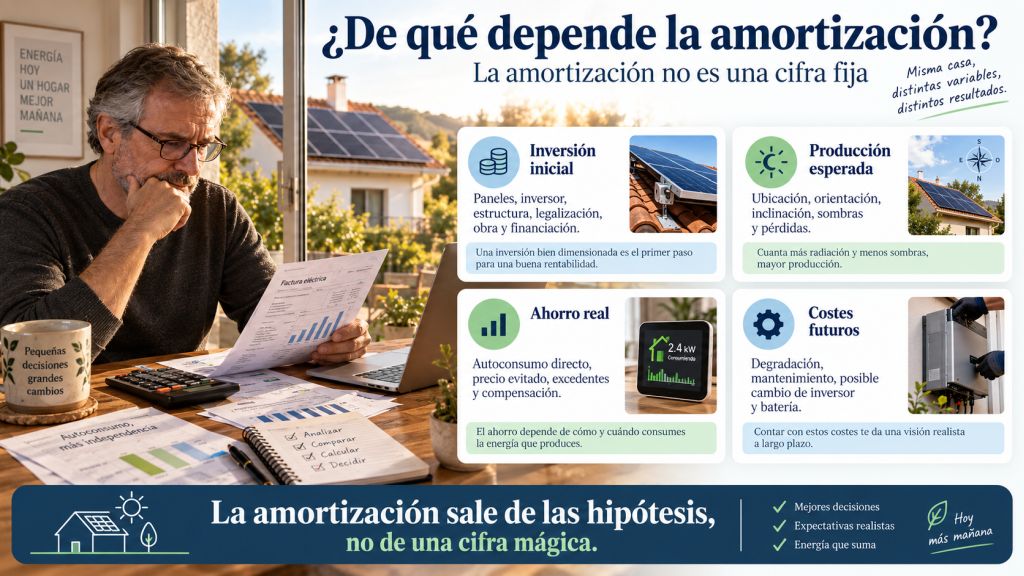
Cuando alguien pide un presupuesto de autoconsumo, hay una pregunta que aparece casi siempre al final: «¿En cuántos años se amortiza?». La respuesta suele llegar convertida en una cifra redonda —seis, siete, ocho años— que transmite una precisión mayor de la que realmente existe. La amortización de placas solares depende del coste de la instalación, de cuánto producirá, de qué parte de esa energía utilizaremos directamente, de cuánto cobraremos por los excedentes y de cómo evolucionen esos factores con el tiempo.
El IDAE, en su guía para ciudadanos actualizada en 2026, sitúa entre seis y diez años el plazo de amortización de una instalación para un hogar medio de cuatro residentes. Es una referencia útil, pero no una promesa aplicable a cualquier vivienda. La misma instalación puede recuperar su coste mucho antes o bastante después si cambian el perfil de consumo, la orientación de la cubierta, la tarifa eléctrica o el precio al que se compensan los excedentes.
En la entrega anterior vimos cómo comparar presupuestos solares sin ser especialista haciendo equivalentes sus características técnicas y económicas. Ahora toca comprobar si la cifra de ahorro que aparece en esos presupuestos puede sostenerse. Ese paso nos acerca a una decisión mucho más importante que aceptar simplemente el plazo de retorno escrito en una oferta comercial.
La amortización de placas solares empieza por dos cifras
El cálculo más sencillo parece casi trivial: inversión inicial dividida entre ahorro anual. Si una instalación cuesta 7.000 euros y ahorra 1.000 euros al año, el periodo simple de retorno sería de siete años. Matemáticamente es correcto; económicamente puede resultar demasiado pobre.
La primera dificultad está en determinar qué entendemos por inversión. Debe incluir todo lo necesario para que la instalación quede terminada y operativa: equipos, estructura, protecciones, montaje, legalización, obras auxiliares previstas y los demás costes que realmente pagará el propietario. Si existe financiación, el coste del dinero también importa. Cuando haya una ayuda o deducción fiscal, solo debería descontarse una vez que su importe y aplicación estén suficientemente confirmados.
La segunda cifra, el ahorro anual, exige todavía más cuidado. No sale de multiplicar toda la producción solar por el precio de la electricidad. Una parte de la energía se autoconsume, otra puede convertirse en excedente y, si existe batería, otra pasa por un almacenamiento que también tiene pérdidas y costes.
Cada kWh solar puede tener un valor económico diferente
El autoconsumo directo suele aportar el mayor valor. Cuando una vivienda utiliza instantáneamente la electricidad producida por sus paneles evita comprar esa energía a la red. El IDAE recuerda que ese ahorro afecta a la parte variable de la factura, incluidos el coste de la energía y los peajes y cargos variables correspondientes.
Eso no significa que debamos dividir el importe total de la factura entre los kWh consumidos y utilizar el resultado como «precio de la luz». Una parte de la factura seguirá existiendo aunque instalemos fotovoltaica: la potencia contratada, el alquiler del contador y otros conceptos fijos no desaparecen por producir nuestra propia energía. Para calcular el ahorro conviene identificar cuánto cuesta realmente el siguiente kWh que dejamos de comprar.
Los excedentes solares tienen otra valoración. En mercado libre, su precio depende del contrato con la comercializadora. Además, el mecanismo de compensación simplificada regulado por el Real Decreto 244/2019 establece un límite: el valor económico de los excedentes compensados no puede superar, en el periodo de facturación, el valor económico de la energía que hemos comprado de la red. Por eso una simulación que valore todos los kWh exportados como si fueran autoconsumidos puede inflar de manera considerable el ahorro. Consultar el Real Decreto 244/2019 en el BOE
Un ejemplo que cualquiera puede rehacer
Voy a utilizar un caso puramente ilustrativo. No pretende representar el precio medio de una instalación ni el comportamiento habitual de una vivienda. Su utilidad está en mostrar cómo debe construirse el cálculo y qué ocurre cuando modificamos las hipótesis.
Supongamos una inversión total de 7.000 euros y una producción anual estimada de 6.000 kWh. La producción no debería inventarse en un caso real: podemos contrastarla con PVGIS, la herramienta fotovoltaica del Joint Research Centre de la Comisión Europea, introduciendo la ubicación, potencia, orientación, inclinación y pérdidas de la instalación. PVGIS permite estimar la producción mensual y anual utilizando series climáticas de varios años.
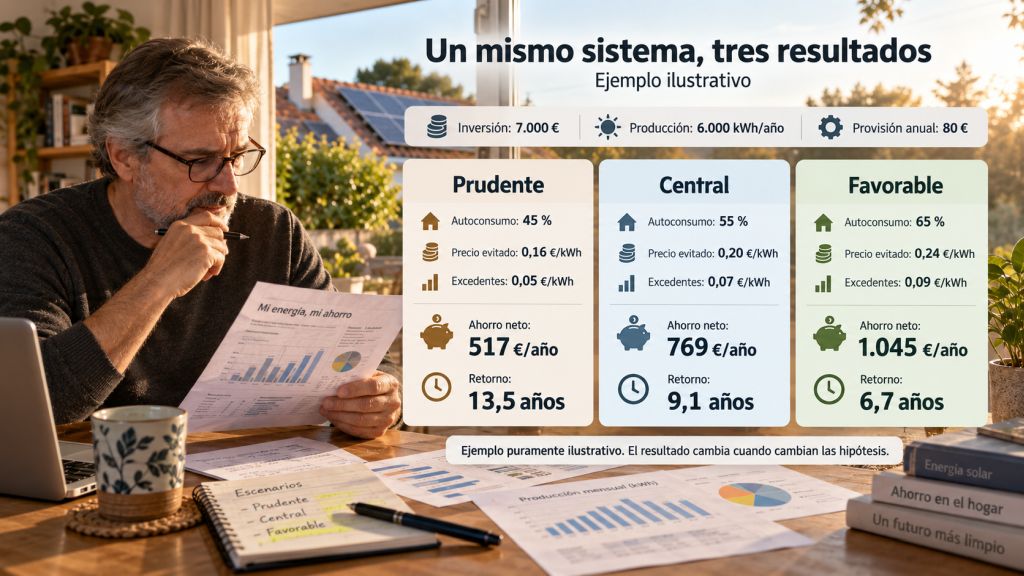
Imaginemos ahora que el 55 % de esa producción —3.300 kWh— se consume directamente en la vivienda y que los 2.700 kWh restantes salen como excedentes. Utilizaremos 0,20 €/kWh como valor evitado de la energía autoconsumida y 0,07 €/kWh para los excedentes. Son hipótesis creadas expresamente para este ejemplo; no representan precios medios de mercado ni recomendaciones de tarifa.
El ahorro bruto sería de 660 euros por autoconsumo directo y 189 euros por excedentes: 849 euros al año. Si añadimos una provisión igualmente hipotética de 80 euros anuales para mantenimiento y pequeños costes, el ahorro neto queda en 769 euros. Con esas condiciones, el periodo simple de retorno sería de aproximadamente 9,1 años.
Cambiar tres hipótesis puede mover varios años el resultado
La instalación física puede ser exactamente la misma y, aun así, arrojar resultados económicos muy diferentes. Basta con variar la proporción de autoconsumo, el precio evitado y la valoración de los excedentes.
| Escenario | Autoconsumo directo | Precio evitado | Compensación excedentes | Ahorro neto anual* | Retorno simple |
|---|---|---|---|---|---|
| Prudente | 45 % | 0,16 €/kWh | 0,05 €/kWh | 517 € | 13,5 años |
| Central | 55 % | 0,20 €/kWh | 0,07 €/kWh | 769 € | 9,1 años |
| Favorable | 65 % | 0,24 €/kWh | 0,09 €/kWh | 1.045 € | 6,7 años |
En los tres casos se mantienen una inversión de 7.000 euros, una producción de 6.000 kWh/año y una provisión de 80 euros anuales. Todas las cifras económicas son hipótesis del ejemplo. También se supone que los excedentes considerados pueden ser compensados; en un estudio real habría que comprobar el límite aplicable durante cada periodo de facturación.
La diferencia entre 6,7 y 13,5 años no nace de cambiar los paneles. Nace de modificar las hipótesis económicas y el grado de coincidencia entre producción y consumo. Un cálculo de amortización de placas solares que proporcione un único resultado sin enseñar esos supuestos está ocultando precisamente la información que más necesitamos conocer.
Siete formas de hacer que una amortización parezca mejor de lo que es
- Valorar toda la producción como autoconsumo. Si una parte importante sale a la red, su valor económico será diferente.
- Usar el precio medio de toda la factura como precio evitado. Los costes fijos no desaparecen por instalar paneles.
- Asignar a los excedentes el mismo valor que a la energía comprada. Eso puede distorsionar bastante el funcionamiento económico real de la compensación.
- Suponer que el precio de la electricidad subirá todos los años. Puede utilizarse como escenario, pero no como certeza para acortar artificialmente el retorno.
- Ignorar degradación, mantenimiento o posibles sustituciones. Un cálculo a veinte o veinticinco años debería contemplar que los equipos envejecen.
- Olvidar el coste de la financiación. Una instalación puede terminar costando sensiblemente más cuando se paga mediante un préstamo.
- Descontar ayudas todavía no concedidas. Una subvención posible no debería convertirse en dinero seguro dentro de la hoja de cálculo.
No hace falta sospechar de cualquier previsión favorable. Lo razonable es exigir que cada cifra pueda rastrearse hasta una hipótesis concreta. Cuando eso ocurre, podemos discutir si ese supuesto es prudente, central o excesivamente optimista.
La degradación no arruina el proyecto, pero existe
Los módulos fotovoltaicos pierden gradualmente parte de sus prestaciones y el resto de los equipos tampoco es eterno. En un análisis de varios años tiene más sentido utilizar las garantías y curvas de rendimiento del fabricante que asumir que la producción del primer año se repetirá sin cambios durante décadas.
PVGIS resulta especialmente útil para estimar cuánto puede producir el sistema con una determinada configuración y unas pérdidas definidas, pero esa producción constituye el punto de partida del análisis económico. Si queremos estudiar la rentabilidad durante muchos años tendremos que incorporar también la degradación prevista, mantenimiento, posibles averías y una eventual sustitución del inversor si nuestra hipótesis temporal lo hace razonable.
Con una batería el ejercicio se vuelve más delicado. Como vimos en La batería solar que quizá no necesitas, el almacenamiento introduce pérdidas, degradación propia y una inversión adicional. Su economía debería estudiarse a partir del ahorro adicional que consigue la batería, evitando atribuirle el ahorro que los paneles ya producían por sí mismos.
La financiación también puede cambiar una buena inversión
Una cuota mensual baja no demuestra que la instalación sea rentable. Lo que importa es cuánto terminaremos pagando y cuándo se producen las salidas y entradas de dinero. Un préstamo incorpora intereses y puede incluir comisiones u otros costes que deben entrar en el análisis.
Para comparar alternativas financiadas conviene separar primero la calidad y el precio de la instalación y estudiar después cómo queremos pagarla. Mezclar ambos planos facilita que una cuota aparentemente cómoda oculte un coste total bastante más elevado.
También merece cautela la hipótesis sobre el precio futuro de la electricidad. Es razonable estudiar escenarios con precios constantes, crecientes e incluso inferiores a los actuales, pero ninguno debería presentarse como una predicción segura. Si una inversión únicamente resulta atractiva suponiendo fuertes subidas de la electricidad durante muchos años, esa dependencia debe quedar a la vista.
Amortización simple de placas solares y rentabilidad no son lo mismo
Al estudiar la amortización de placas solares, el periodo simple de retorno responde a una pregunta concreta: ¿cuántos años de ahorro hacen falta para recuperar el desembolso inicial? Es una medida intuitiva y muy útil para una primera comparación, aunque no tiene en cuenta cuándo se produce cada ahorro ni el diferente valor temporal del dinero.
Para análisis más completos existen herramientas como el valor actual neto —VAN— y la tasa interna de retorno —TIR—. El VAN permite llevar los flujos futuros a un valor presente mediante una tasa de descuento, mientras la TIR expresa la rentabilidad implícita de la inversión. No veo necesario convertir cada presupuesto doméstico en una clase de matemáticas financieras, pero ambas herramientas ganan interés cuando comparamos inversiones de larga duración, financiaciones diferentes o costes futuros relevantes.
En una vivienda empezaría por el retorno simple y, si la inversión lo justifica, construiría después un flujo económico anual para el horizonte que queramos estudiar. Ahí podemos introducir degradación, mantenimiento, posibles sustituciones, financiación y distintos escenarios de precios sin perder de vista de dónde procede cada número.
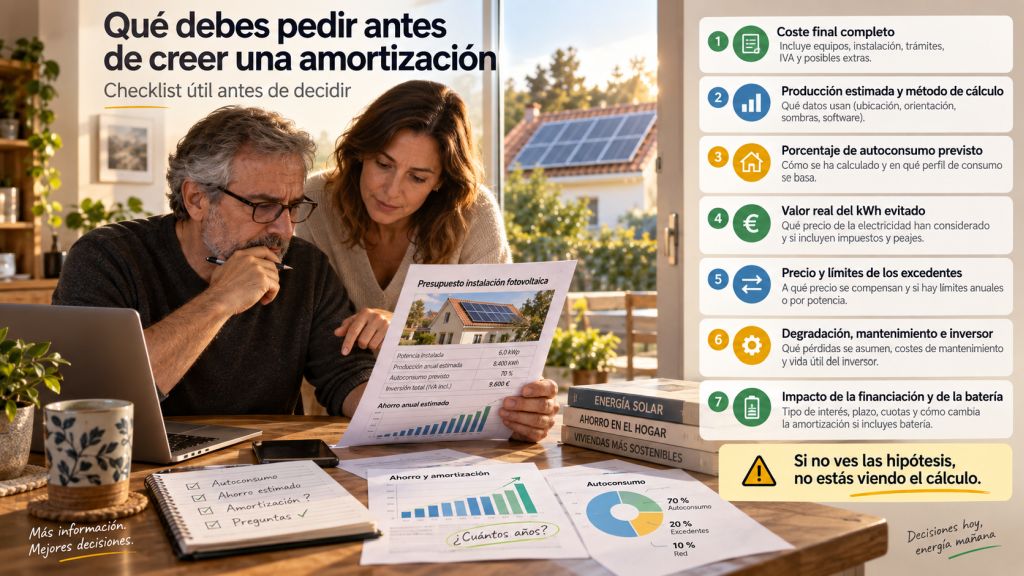
Las hipótesis que yo pediría ver por escrito
| Variable | Qué debería utilizarse |
|---|---|
| Inversión | Coste final realmente pagado, con todos los conceptos incluidos |
| Producción | Estimación para la ubicación y configuración reales, contrastada cuando sea posible con PVGIS |
| Autoconsumo directo | Perfil horario de consumo comparado con el perfil de generación |
| Precio evitado | Coste variable real de la electricidad que dejamos de comprar |
| Excedentes | Precio y condiciones del contrato de compensación |
| Degradación | Garantías y documentación técnica del fabricante |
| Mantenimiento | Costes previsibles o provisiones justificadas |
| Inversor | Garantía y posible coste futuro de sustitución |
| Batería | Pérdidas, degradación, garantía y ahorro adicional atribuible |
| Financiación | Coste total, intereses, comisiones y calendario de pagos |
| Precio futuro de la energía | Varios escenarios, evitando una única previsión favorable |
| Horizonte | Periodo coherente con la vida esperada y las garantías de los equipos |
Con una tabla de este tipo, la amortización deja de ser una cifra comercial y se convierte en un cálculo que podemos revisar. Si modificamos una hipótesis veremos cuánto cambia el resultado; si dos presupuestos parten de supuestos diferentes podremos entender por qué prometen periodos de retorno distintos.
Una buena amortización se explica, no se anuncia
La amortización de placas solares no viene escrita en los paneles ni en el inversor. Surge de relacionar una inversión concreta con una producción estimada, un perfil real de consumo, una tarifa eléctrica, una valoración de excedentes y una serie de costes futuros. Dos viviendas con instalaciones muy parecidas pueden obtener, por tanto, periodos de recuperación bastante diferentes.
El IDAE puede situar un caso representativo entre seis y diez años y un instalador puede calcular siete para una vivienda determinada. Ambas cifras pueden ser perfectamente razonables. Lo importante es conocer las hipótesis que hay detrás y comprobar hasta qué punto se parecen a nuestra situación.
Puedes seguir el recorrido completo de Autoconsumo con criterio en la Guía de autoconsumo de josereflexiona.es. En la próxima entrega cambiaremos de escala: veremos cómo funciona el autoconsumo colectivo, donde una misma instalación puede compartir su producción entre varios consumidores y el resultado deja de depender exclusivamente del perfil de una sola vivienda.
